
A inadimplência avançou no Paraná em agosto e atingiu 18,5% dos consumidores, ante 17,9% em julho e 12,4% no mesmo período de 2025.
Apesar do crescimento de 6,1 pontos percentuais em um ano, o estado permanece com a segunda menor taxa de inadimplência do país. Os dados fazem parte da Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), elaborada pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) e pela Fecomércio PR.
O endividamento também aumentou, embora em ritmo menor. Em agosto, 88% dos paranaenses possuíam algum tipo de dívida, colocando o Paraná na quinta posição entre os estados com maior número de endividados. Em agosto de 2025, o percentual era de 85,7%.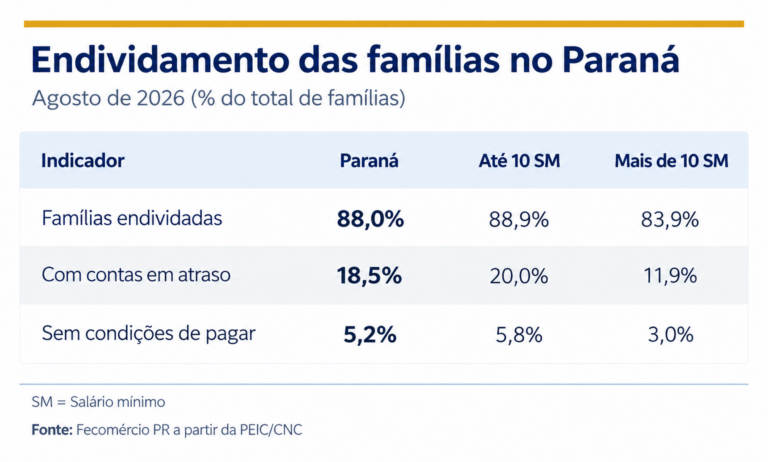
A pesquisa considera como dívidas compromissos financeiros como cartão de crédito, carnês de lojas, empréstimos e financiamentos de imóveis e veículos. Entre as famílias endividadas no Paraná, 78,9% mantêm os pagamentos em dia.
Contas atrasadas
A parcela dos consumidores que afirma não ter condições de pagar as contas também aumentou. O índice passou de 4,9% em julho para 5,2% em agosto. No mesmo mês do ano passado, essa proporção era de 2,3%.
Entre os inadimplentes, 50,9% possuem débitos vencidos há mais de 90 dias. Outros 28,6% acumulam pagamentos atrasados entre 30 e 90 dias, enquanto 20,5% estão com contas vencidas há até 30 dias. O tempo médio de atraso é de 66 dias.
Entre os consumidores com contas vencidas, 25,3% acreditam que conseguirão quitar integralmente os valores no próximo mês e 46,4% esperam pagar ao menos parte das dívidas. Outros 28,3% afirmam que não terão condições de realizar o pagamento.
Renda influencia capacidade de pagamento
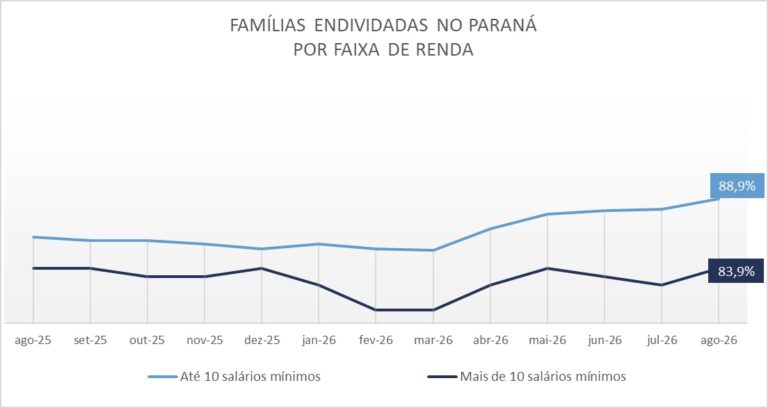
O endividamento está presente nas duas faixas de renda avaliadas pela pesquisa, mas a capacidade de pagamento apresenta diferenças. Entre as famílias com renda de até dez salários mínimos, 88,9% estão endividadas e 20% possuem contas em atraso.
Nas famílias que recebem mais de dez salários mínimos, 83,9% possuem dívidas e 11,9% estão inadimplentes. A parcela que declara não ter condições de pagar as contas vencidas chega a 5,8% entre as famílias de menor renda e fica em 3% entre aquelas com rendimento superior a dez salários mínimos.
As dívidas comprometem, em média, 32,5% da renda mensal das famílias paranaenses. Entre os consumidores com renda de até dez salários mínimos, o percentual é de 32,9%, enquanto nas famílias de maior renda chega a 30,5%. Para 16,9% dos endividados, mais da metade da renda está comprometida com pagamentos.
Cartão de crédito lidera
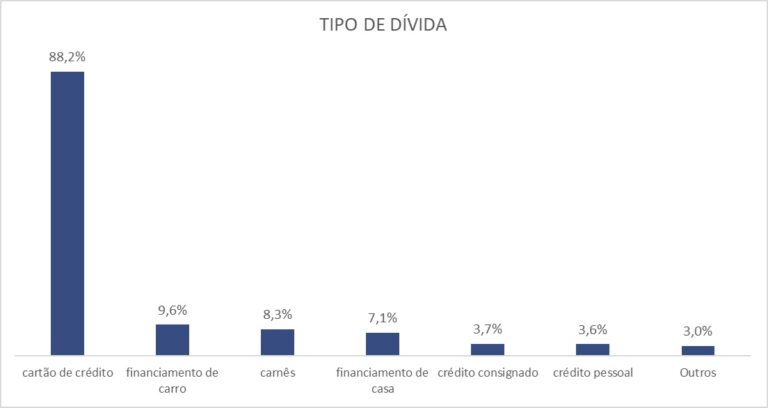
O cartão de crédito permanece como a principal modalidade de dívida entre as famílias paranaenses, presente em 88,2% dos casos. Na sequência aparecem financiamento de veículos, com 9,6%; carnês, com 8,3%; e financiamento imobiliário, com 7,1%.
Crédito consignado representa 3,7% das dívidas, seguido pelo crédito pessoal, com 3,6%, e pelo cheque especial, com 2,1%.
Em relação ao período de comprometimento financeiro, 47,1% das famílias permanecerão com dívidas por até três meses, enquanto 42,1% possuem compromissos que se estendem por mais de um ano. O tempo médio de comprometimento com dívidas no Paraná é de 6,5 meses.